
ابدأ بتغطية احتياجاتك الأساسية والدفعات المستحقة، ثم كوّن احتياطيًا أوليًا للطوارئ يناسب ظروفك. بعد ذلك، وجّه الفائض إلى الديون الأعلى تكلفة، مع مراعاة استقرار دخلك والالتزامات القريبة. ويمكنك الجمع بين السداد والادخار بنسب تتغيّر مع وضعك المالي.
بقي من راتبك 1,200 ريال. تريد أن تقلّل ديونك، وتريد أيضًا مبلغًا تلجأ إليه إذا تعطلت السيارة أو تأخر الدخل. فأين تضع هذا الفائض؟
ومع اقتراب نهاية السنة وتزاحم العروض والمصاريف، يصبح هذا القرار أهم: كل التزام جديد يأخذ جزءًا من راتبك القادم، وكل مبلغ تخصصه اليوم يمكن أن يخفف الضغط عنك لاحقًا.
في هذا الدليل من ريالك، ستتعرف إلى طريقة عملية لترتيب أولوياتك، وتطبيقها على أرقامك، ثم تعديلها عندما تتغيّر ظروفك.
قبل المفاضلة: هل لديك فائض فعلًا؟
المبلغ الظاهر في حسابك قد يكون مخصصًا لإيجار قريب، أو قسط لم يُخصم بعد، أو تأمين سنوي تعرف موعده. لذلك ابدأ بهذه المعادلة:
الفائض المتاح = صافي الدخل − مصاريف المعيشة الأساسية − الدفعات المستحقة − مخصصات الالتزامات المعروفة.
احسب كل بند مرة واحدة، فإذا أدرجت قسط السيارة ضمن الديون، فلا تضفه مجددًا إلى مصروف المواصلات.
وسجّل لكل دين: الرصيد المتبقي، والدفعة المطلوبة، وموعد استحقاقها، وتكلفته، وأي مبلغ متأخر، وشروط السداد المبكر. أدرج أيضًا دفعات الشراء بالتقسيط والديون الشخصية المستحقة لأفراد.
إذا كانت النتيجة صفرًا أو سالبة، فالأولوية هي معالجة العجز: حماية الأساسيات، ومراجعة المصروفات القابلة للتخفيض، والتواصل مبكرًا مع الجهات التي يصعب الوفاء بالتزاماتها لبحث الخيارات المتاحة. لا تفترض أن تأجيل قسط أصبح متاحًا قبل الاتفاق عليه.
توصي أدوات مكتب الحماية المالية للمستهلك بترتيب الفواتير بحسب أثر عدم دفعها، بما يشمل حماية السكن ومصدر الدخل، والتواصل مع الدائن عند تعذّر السداد.
وللبدء بمراجعة إنفاقك، اقرأ: أكثر 7 مصاريف تسرق راتبك دون أن تشعر.
متى تكون الأولوية للسداد، ومتى تكون للادخار؟
المفاضلة هنا تخص المبلغ الإضافي المتاح بعد الدفعات المستحقة. فالادخار لا يلغي التزامك بسداد الأقساط في مواعيدها.
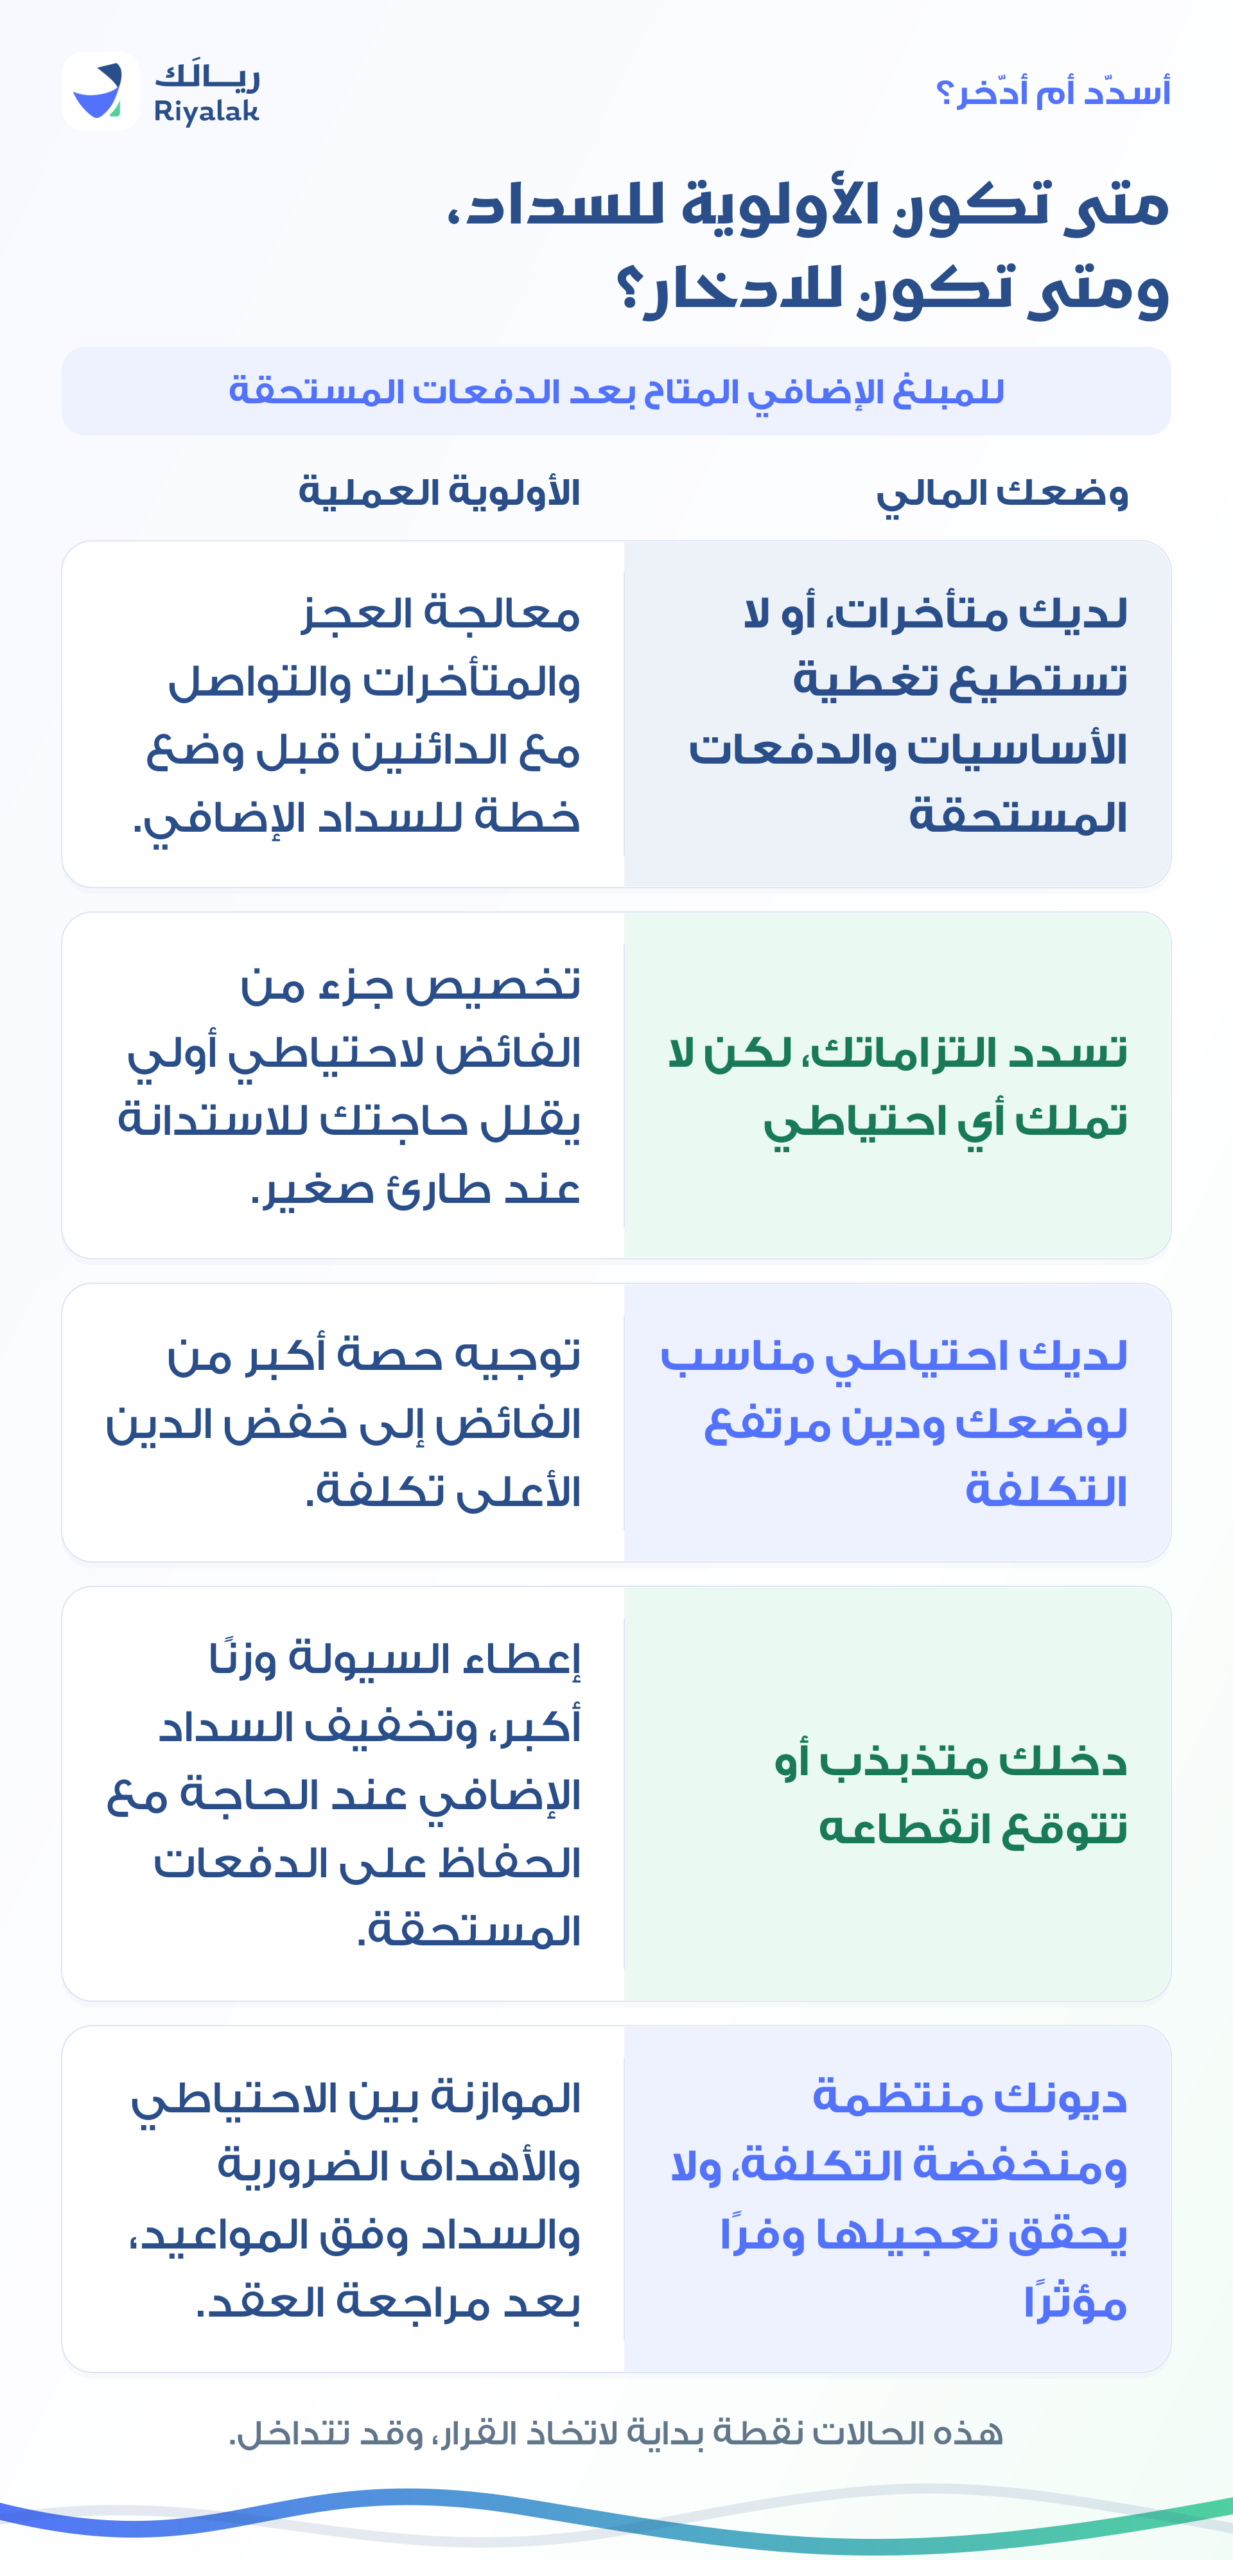
هذه الحالات نقطة بداية لاتخاذ القرار. وقد تتداخل، فوجود دين مرتفع التكلفة مع دخل غير مستقر يتطلب موازنة أدق بين تخفيف التكلفة والاحتفاظ بسيولة تكفي احتياجاتك.
كم أدّخر للطوارئ وأنا أسدد ديوني؟
ابدأ بهدف أولي مرتبط بواقعك: ما المصروف الضروري غير المتوقع الذي قد يعيدك إلى الاقتراض؟ وكم تحتاج لتغطيته؟
قد يكون إصلاحًا لازمًا لوسيلة تنقلك، أو استبدال جهاز تعتمد عليه في عملك. ثم راجع استقرار دخلك، وعدد من تعولهم، والتغطيات المتاحة لك.
يوضح مكتب الحماية المالية للمستهلك أن حجم احتياطي الطوارئ يعتمد على الحالة الشخصية، وأن حتى المبالغ الصغيرة قد توفر حماية من الصدمات المالية. Consumer Financial Protection Bureau
الاحتياطي الأولي مرحلة مؤقتة، ويمكنك بناؤه بالتوازي مع خفض الدين. ومع تحسّن وضعك، وسّعه ليغطي فترة مناسبة من المصروفات الأساسية إذا انقطع الدخل.
احتفظ به في مكان آمن يسهل الوصول إليه عند الحاجة. أما المصروف المعروف مسبقًا، مثل تجديد التأمين، فخصص له بندًا مستقلًا، حتى يبقى احتياطي الطوارئ متاحًا لما لم تتوقعه.
للتوسع، اقرأ دليل ريالك: كيف تصنع صندوق طوارئ حقيقي من دخلك الشهري؟.
أي دين أسدد أولًا: الأصغر أم الأعلى تكلفة؟
بعد تأمين الدفعات المطلوبة لجميع الديون ومعالجة الالتزامات الملحّة، يمكنك اختيار إحدى طريقتين:
البدء بالأعلى تكلفة: توجّه المبلغ الإضافي إلى الدين ذي معدل التكلفة الأعلى، مع مراعاة شروط السداد، ثم تنتقل إلى التالي. يناسب هذا النهج من يريد تقليل تكلفة الدين، خصوصًا عند وجود فروق واضحة بين معدلات التكلفة.
البدء بالأصغر رصيدًا: تغلق الدين الأصغر أولًا، ثم تضيف المبلغ الذي تحرر من دفعته إلى سداد الدين التالي. قد تساعدك النتائج السريعة على الاستمرار، لكنها قد تترك دينًا أعلى تكلفة قائمًا مدة أطول.
اختر طريقة تستطيع الالتزام بها، مع فهم أثرها المالي. وعند مقارنة تمويلات قائمة، اطلب تفاصيل تكلفة الاستمرار ومبلغ التسوية، فبعض الرسوم دُفع بالفعل ولن تسترده، وقد تختلف طريقة احتساب الدفعات الإضافية من عقد إلى آخر.
هل أستخدم مدخراتي للسداد المبكر؟
قبل تحويل مدخراتك إلى جهة التمويل، اطلب عرض سداد مبكر مكتوبًا يوضح المبلغ المطلوب وتفاصيله.
توضح قواعد البنك المركزي السعودي أن تسوية التمويل مبكرًا تعفي العميل من تكلفة التمويل للفترة المتبقية، مع تعويضات محددة للجهة الممولة. ويمكن أن تشمل تعويضًا عن إعادة استثمار المبلغ، بسقف يعادل كلفة الأجل لثلاثة أشهر لاحقة وفق الرصيد المتناقص، إضافة إلى نفقات مستوفية للشروط دُفعت لطرف ثالث. وقد يتضمن التمويل العقاري فترة حظر للسداد المبكر ضمن الحدود المسموح بها.
عمليًا، أجب عن ثلاثة أسئلة:
- كم سأدفع إذا واصلت الجدول الحالي، وكم يتطلب السداد المبكر شاملًا تكاليفه؟
- كم سيبقى لدي لتغطية الأساسيات والطوارئ بعد التسوية؟
- إذا سددت جزءًا إضافيًا، هل سيخفض أصل المديونية وكلفتها أو مدتها، أم سيُعامل كدفعات مقدّمة؟
الفرق بين المبلغين يوضح الوفر النقدي الاسمي، لكنه يحتاج إلى موازنته مع حاجتك للسيولة. فقد يكون الاحتفاظ بجزء من مدخراتك مهمًا لتجنّب اقتراض جديد بعد التسوية.
مثال عملي: كيف توزّع فائضًا قدره 1,200 ريال؟
لنفترض شخصًا دخله مستقر، لا توجد عليه متأخرات، وتفاصيل ميزانيته الشهرية كالتالي:
- صافي الدخل: 10,000 ريال.
- المعيشة الأساسية: 6,500 ريال.
- الدفعات المستحقة للديون: 1,800 ريال.
- مخصصات مصروفات معروفة قادمة: 500 ريال.
- الفائض المتاح: 1,200 ريال.
لديه بالفعل 1,000 ريال للطوارئ، واختار رفعها مؤقتًا إلى 2,000 ريال، ثم زيادة السداد الإضافي لدين مرتفع التكلفة يسمح بخفض الرصيد بهذه الدفعات.
يمكنه تجربة التوزيع التالي:
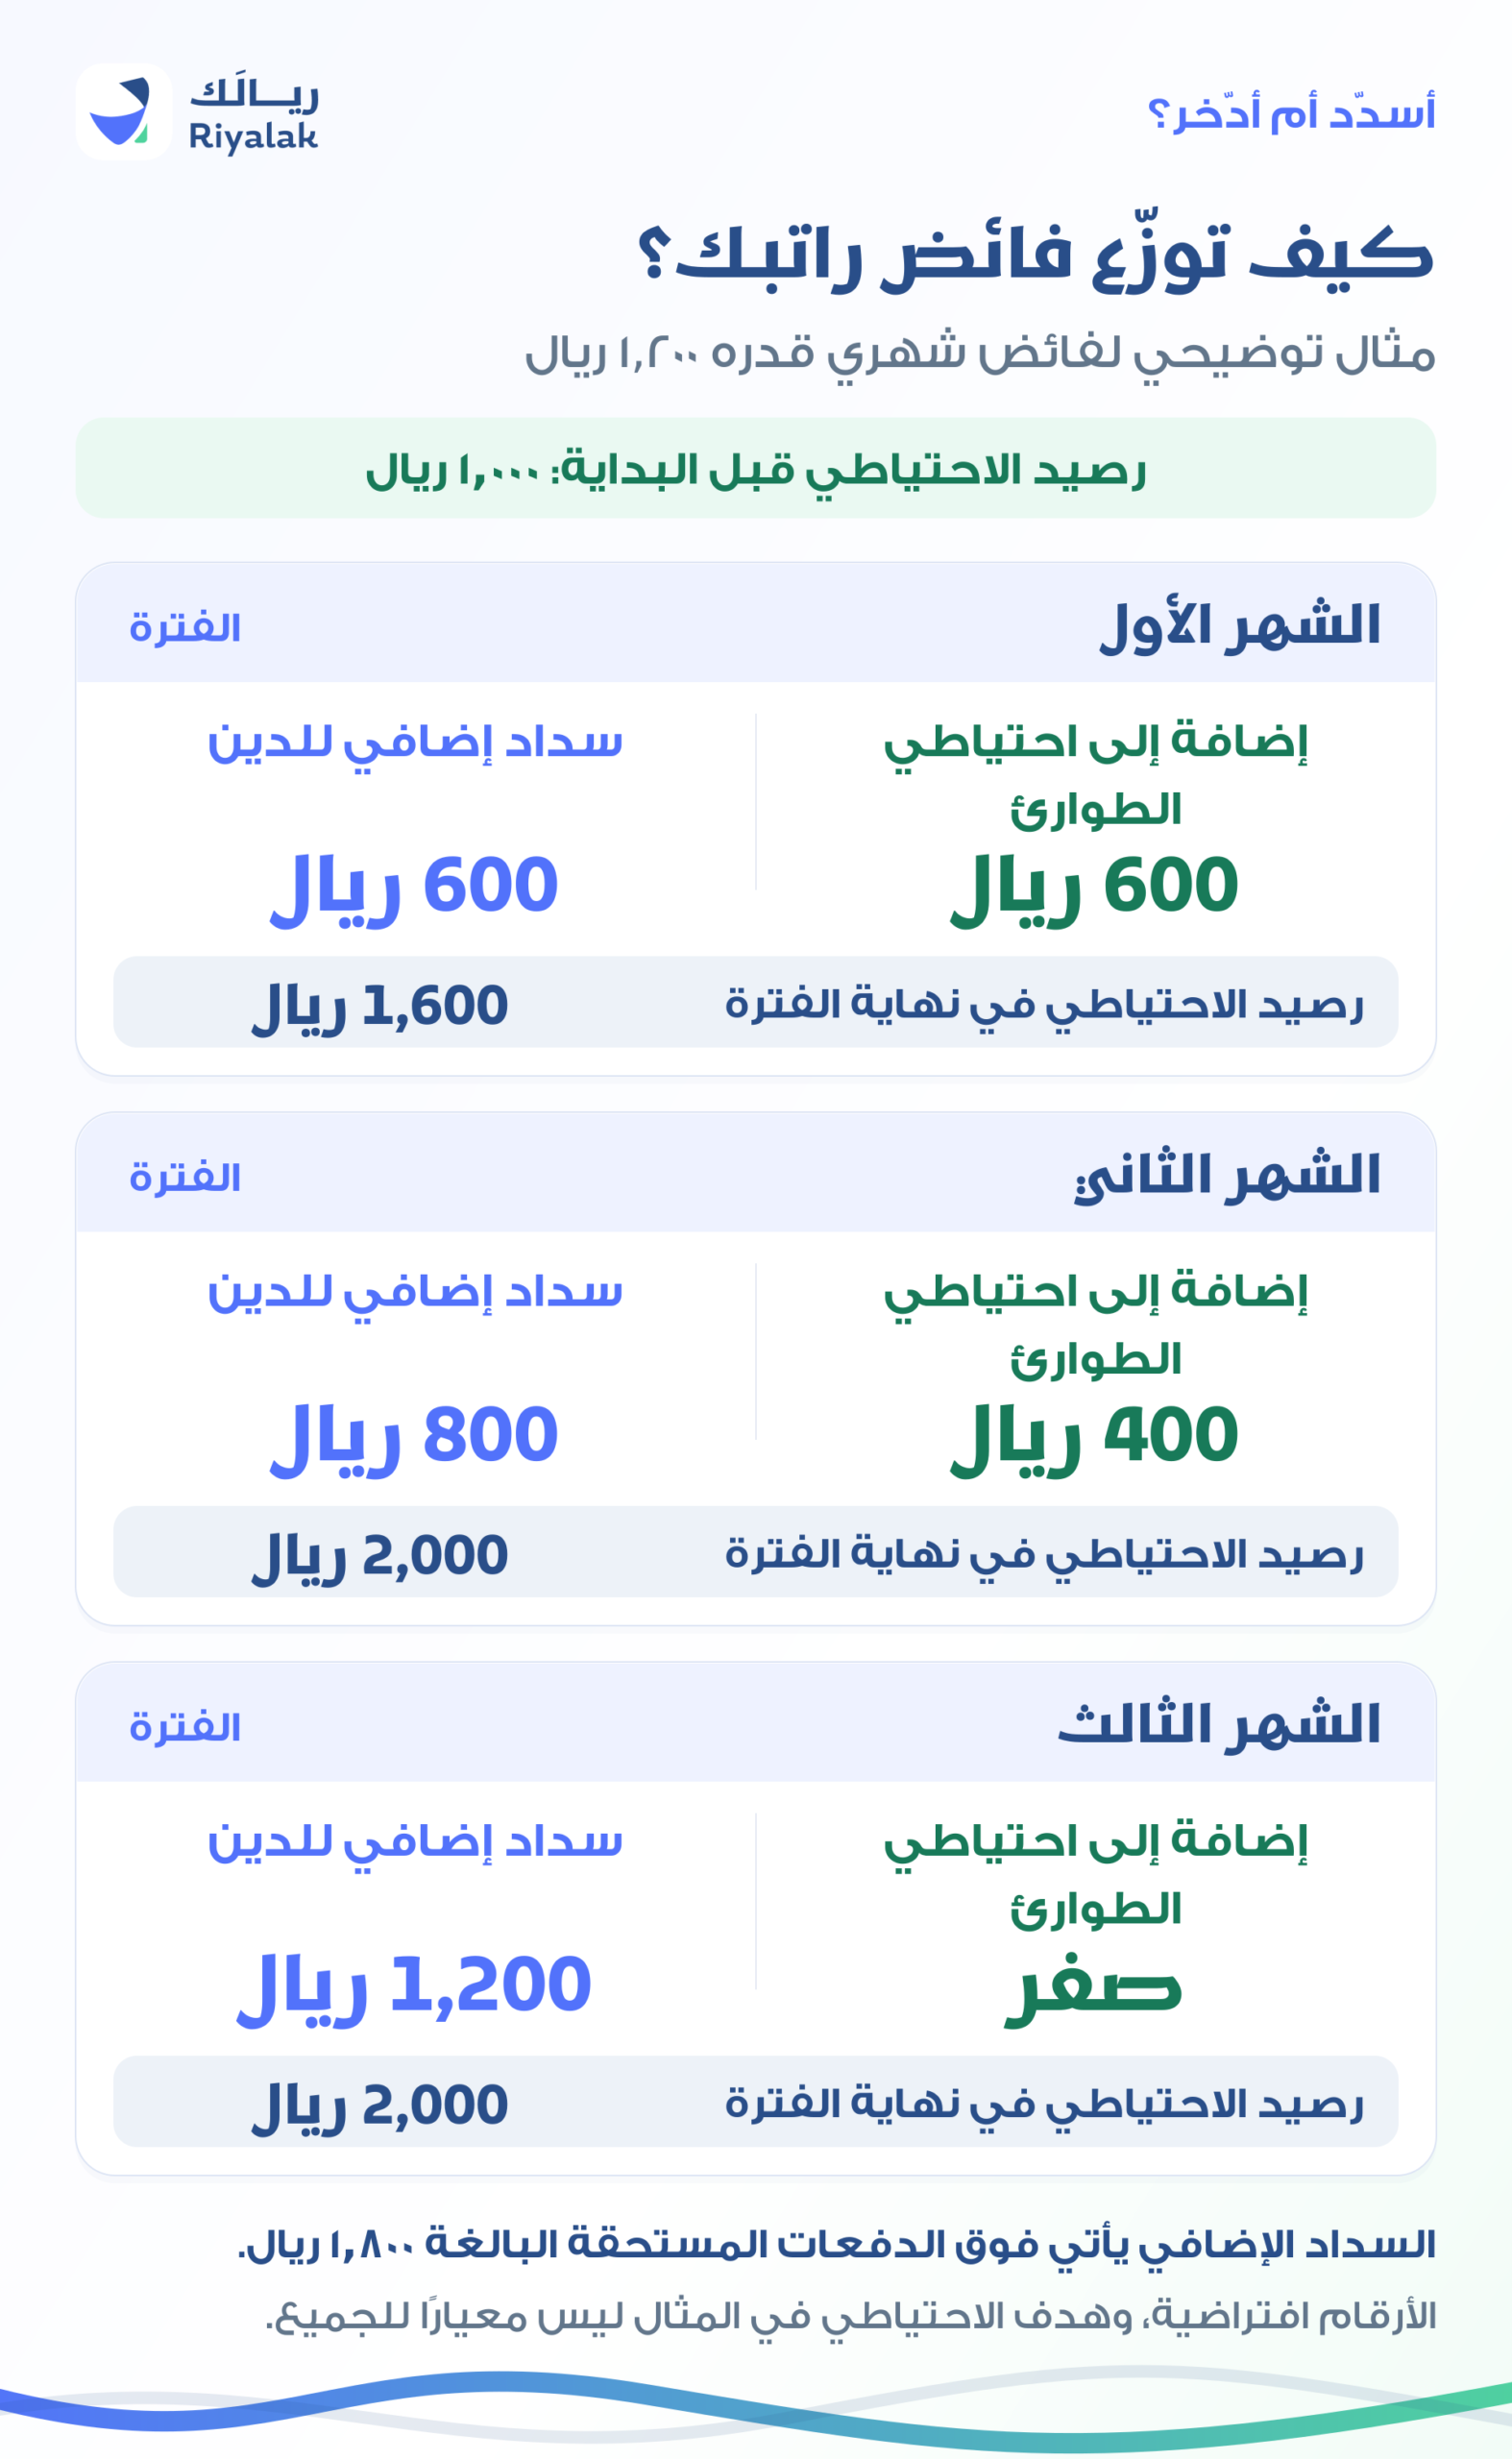
الأرقام افتراضية لتوضيح الآلية. مبلغ 2,000 ريال هدف أولي لهذا المثال، ولا يعني أنه احتياطي كافٍ لكل شخص أو لمواجهة فقدان الدخل. وتفترض الخطة عدم استخدام الاحتياطي خلال الأشهر الثلاثة واستمرار الدخل والمصروفات كما هي.
كذلك، فإن السداد الإضافي في الجدول يأتي فوق الدفعات المستحقة البالغة 1,800 ريال. ولا يتيح المثال تحديد موعد انتهاء الدين؛ لأن ذلك يحتاج إلى معرفة الرصيد والتكلفة وطريقة احتساب الدفعات.
إذا استُخدم جزء من الاحتياطي أو تغيّر الدخل، يُعاد توزيع الفائض. وإذا كان احتياطي الشخص كافيًا أصلًا، فقد يستطيع تخصيص مبلغ أكبر للسداد الإضافي منذ الشهر الأول.
كيف تحافظ على الخطة حتى نهاية السنة؟
اربط القرار بيوم نزول الدخل، وحدد مسبقًا المبلغ الذي سيذهب إلى الاحتياطي والمبلغ المخصص للسداد الإضافي.
وقبل أي شراء بالتقسيط خلال موسم العروض، انظر إلى مجموع الدفعات في الأشهر القادمة. فقد يبدو كل قسط صغيرًا بمفرده، بينما يستهلك مجموعها الفائض الذي تعتمد عليه لتنفيذ خطتك.
راجع التقدم مرة كل شهر عبر ثلاثة أرقام: رصيد الدين، ورصيد الاحتياطي، والفائض الحقيقي. وعندما ينتهي دين، أعد تخصيص المبلغ الذي تحرر من دفعته إلى أولويتك التالية؛ حتى يستمر أثر التقدم الذي حققته.
أسئلة شائعة عن سداد الديون والادخار
هل أوقف الادخار تمامًا حتى أسدد جميع ديوني؟
ليس بالضرورة. وجود احتياطي مناسب قد يقلل حاجتك إلى دين جديد عند الطوارئ. أما الادخار لهدف يمكن تأجيله، فيمكن تخفيفه مؤقتًا عندما تكون تكلفة الدين مرتفعة أو توجد التزامات أكثر إلحاحًا.
هل توجد نسبة ثابتة لتقسيم الفائض بين السداد والادخار؟
لا توجد نسبة واحدة تناسب الجميع. حدّد احتياجك للاحتياطي، وتكلفة ديونك، واستقرار دخلك، ثم وزّع الفائض على هذا الأساس. وقد تتغير النسبة بعد بلوغ هدف الاحتياطي أو انتهاء أحد الديون.
ماذا لو كانت الأقساط دون تكلفة تمويل؟
تحقق من العقد وشروط الدفع. إذا لم توجد تكلفة تمويل أو منفعة مالية من التعجيل، فقد يكون الاحتفاظ بالسيولة مفيدًا، مع تخصيص مبالغ الدفعات والالتزام بمواعيدها. وأدرجها دائمًا ضمن التزاماتك المقبلة.
ماذا أفعل إذا احتجت إلى استخدام صندوق الطوارئ؟
استخدمه للغرض الذي خصصته له، ثم راجع خطة الشهر التالي لتعويض ما سُحب منه. ويمكنك تقليل السداد الإضافي مؤقتًا إذا لزم، مع المحافظة على الدفعات المستحقة.
خطوة تبدأ بها اليوم
افتح قائمة التزاماتك واكتب ثلاثة أرقام: المطلوب سداده قبل دخلك القادم، والمتاح للطوارئ، والفائض بعد الالتزامات. ثم حدّد أولوية واحدة للفائض هذا الشهر، وموعدًا لمراجعتها بعد نزول الدخل التالي.
كل ريال تخصص له مهمة واضحة يساعدك على متابعة تقدمك. احفظ هذا الدليل لوقت مراجعة راتبك، وتابع مقالات ريالك لبناء عادات مالية تناسب حياتك.
هذا المحتوى للتوعية العامة، ويعتمد القرار المناسب على ظروفك وشروط عقودك.
