
لتنظيم المصاريف السنوية، احصر التزاماتك ومواعيدها، واطرح من كل التزام المبلغ الذي خصصته له بالفعل، ثم اقسم الباقي على عدد دفعات الدخل التي ستصلك قبل السداد. بهذه الطريقة، يصبح لكل مصروف قادم نصيب واضح من ميزانيتك، وتعرف مقدار المال المتبقي لأهدافك الأخرى.
قد تحوّل مبلغًا للادخار كل شهر، ثم يأتي موعد تأمين السيارة فتسحب منه. وبعد فترة، يحين تجديد اشتراك أو دفع رسوم دراسة، فتعود إلى المبلغ نفسه.
هذا التكرار يستحق أن تسأل: هل خصصت مالًا لهذه المصاريف أصلًا، أم توقعت أن تغطيها ميزانية الشهر الذي تأتي فيه؟
مع اقتراب نهاية 2026، هذه فرصة لترتيب الالتزامات القادمة، ومعرفة ما تستطيع تخصيصه للتسوق والترفيه، وما تحتاج إلى الاحتفاظ به للأشهر التالية.
ما المقصود بالمصاريف غير الشهرية؟
هي مصروفات تتوقع حدوثها، لكنها لا تُدفع كل شهر. قد يكون موعدها سنويًا، أو كل عدة أشهر، أو مرتبطًا بمناسبة تعرفها مسبقًا.
من أمثلتها:
- تجديد تأمين السيارة.
- الصيانة الدورية وتغيير القطع المستهلكة.
- دفعة الإيجار إذا كنت تسددها كل ثلاثة أو ستة أشهر.
- الرسوم الدراسية أو المهنية.
- الاشتراكات السنوية التي ترغب في استمرارها.
- ميزانية مناسبة عائلية أو رحلة مخطط لها.
وقد تعرف موعد المصروف دون أن تعرف قيمته النهائية. عندها، ابدأ بتقدير مبني على آخر فاتورة أو عرض سعر حديث، ثم حدّثه عندما تتضح التكلفة.
ويؤكد دليل إعداد الميزانية لدى Moneysmart أهمية إدراج الفواتير السنوية والصيانة، ومراجعة كشف الحساب لمعرفة قيمة كل مصروف وتوقيت دفعه.
ما الفرق بينها وبين صندوق الطوارئ؟
التمييز بين أنواع المال الذي تحتفظ به يساعدك على معرفة ما يمكنك استخدامه، وما يرتبط بالتزام قادم.
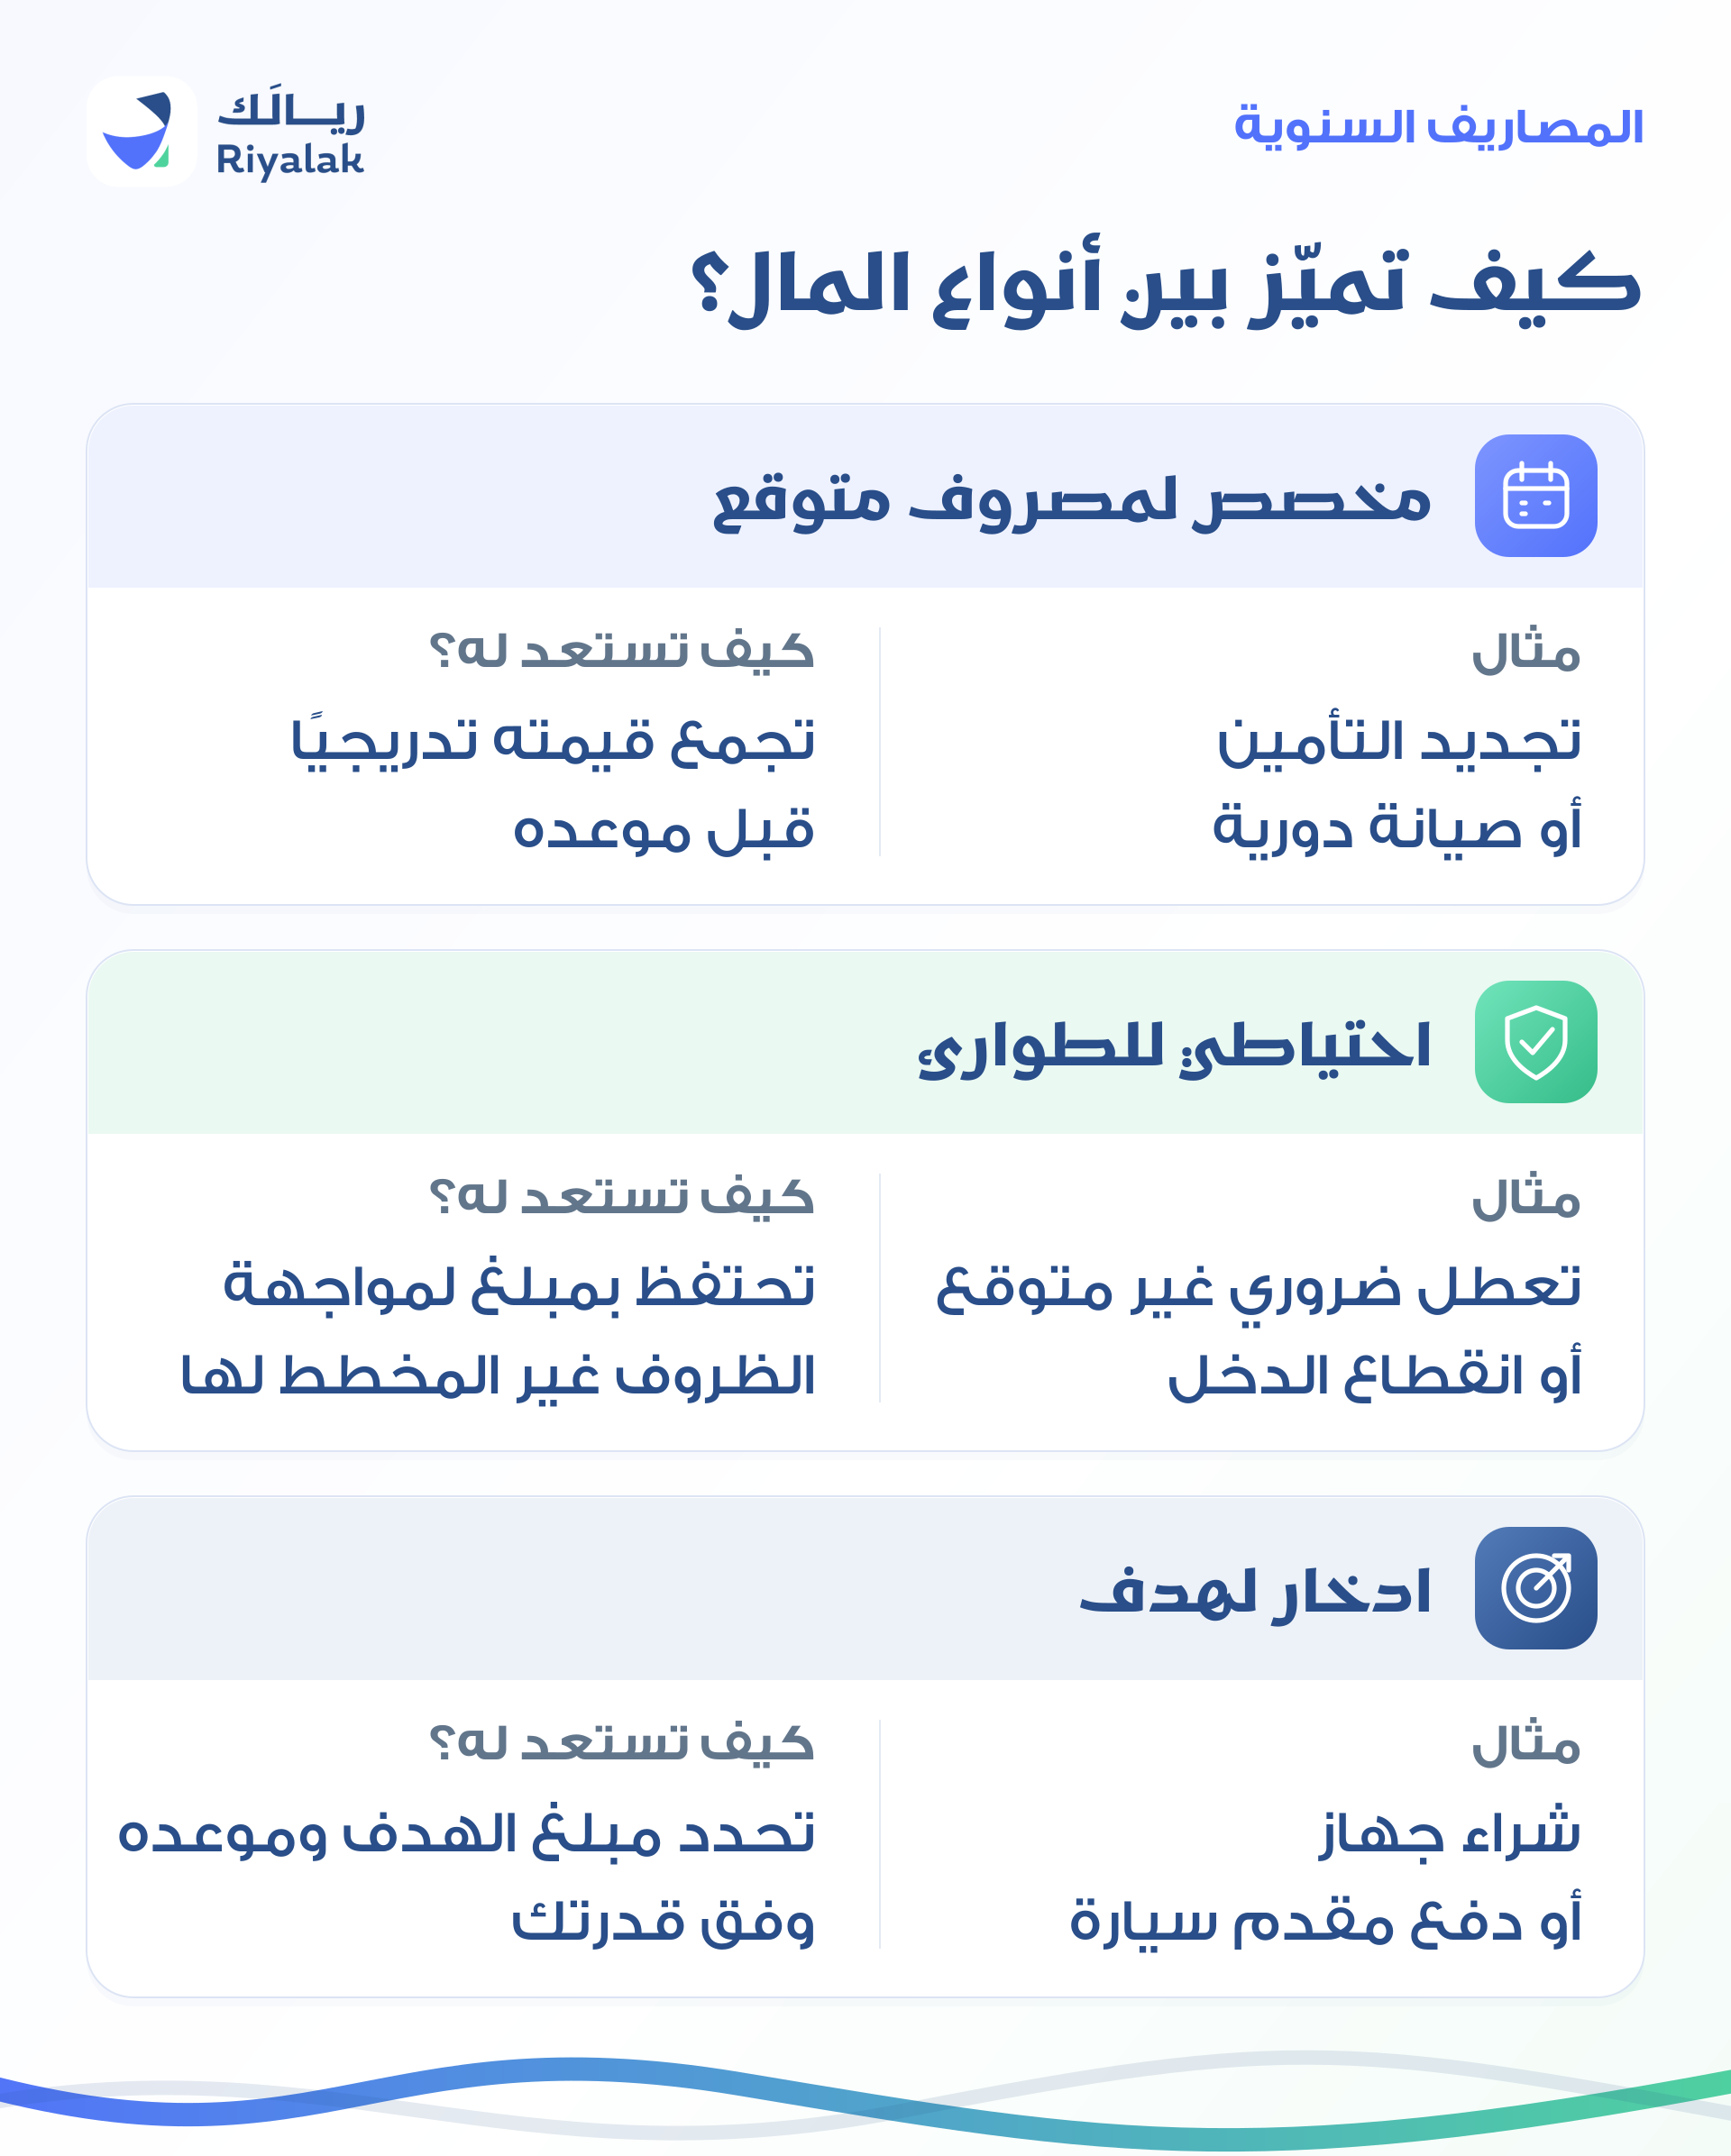
فصندوق الطوارئ مخصص أصلًا للمصروفات غير المخطط لها أو الطوارئ المالية، بحسب تعريف مكتب الحماية المالية للمستهلك.
كل هذه المبالغ قد تكون مدخرات بالمعنى العام، لكن لكل منها وظيفة مختلفة. فإذا كان لديك 5,000 ريال، منها 3,000 ريال لدفعة إيجار قادمة، فالمتاح لبقية أهدافك هو 2,000 ريال.
معرفة هذا الفرق تمنعك من الاعتماد على المبلغ نفسه لأكثر من غرض.
كيف تحسب المخصص المناسب لكل مصروف؟
استخدم هذه المعادلة:
المخصص من كل دفعة دخل = (قيمة المصروف المتوقعة − المبلغ المخصص له حاليًا) ÷ عدد دفعات الدخل المتبقية قبل السداد.
إذا كان راتبك شهريًا، احسب عدد الرواتب التي ستصل فعلًا قبل موعد الفاتورة. انتبه إلى ترتيب التواريخ: راتب ينزل بعد موعد السداد لن يساعدك على تغطية ذلك الاستحقاق في وقته.
لنفترض أن أمامك المصروفات التالية. الأرقام افتراضية لتوضيح الطريقة:
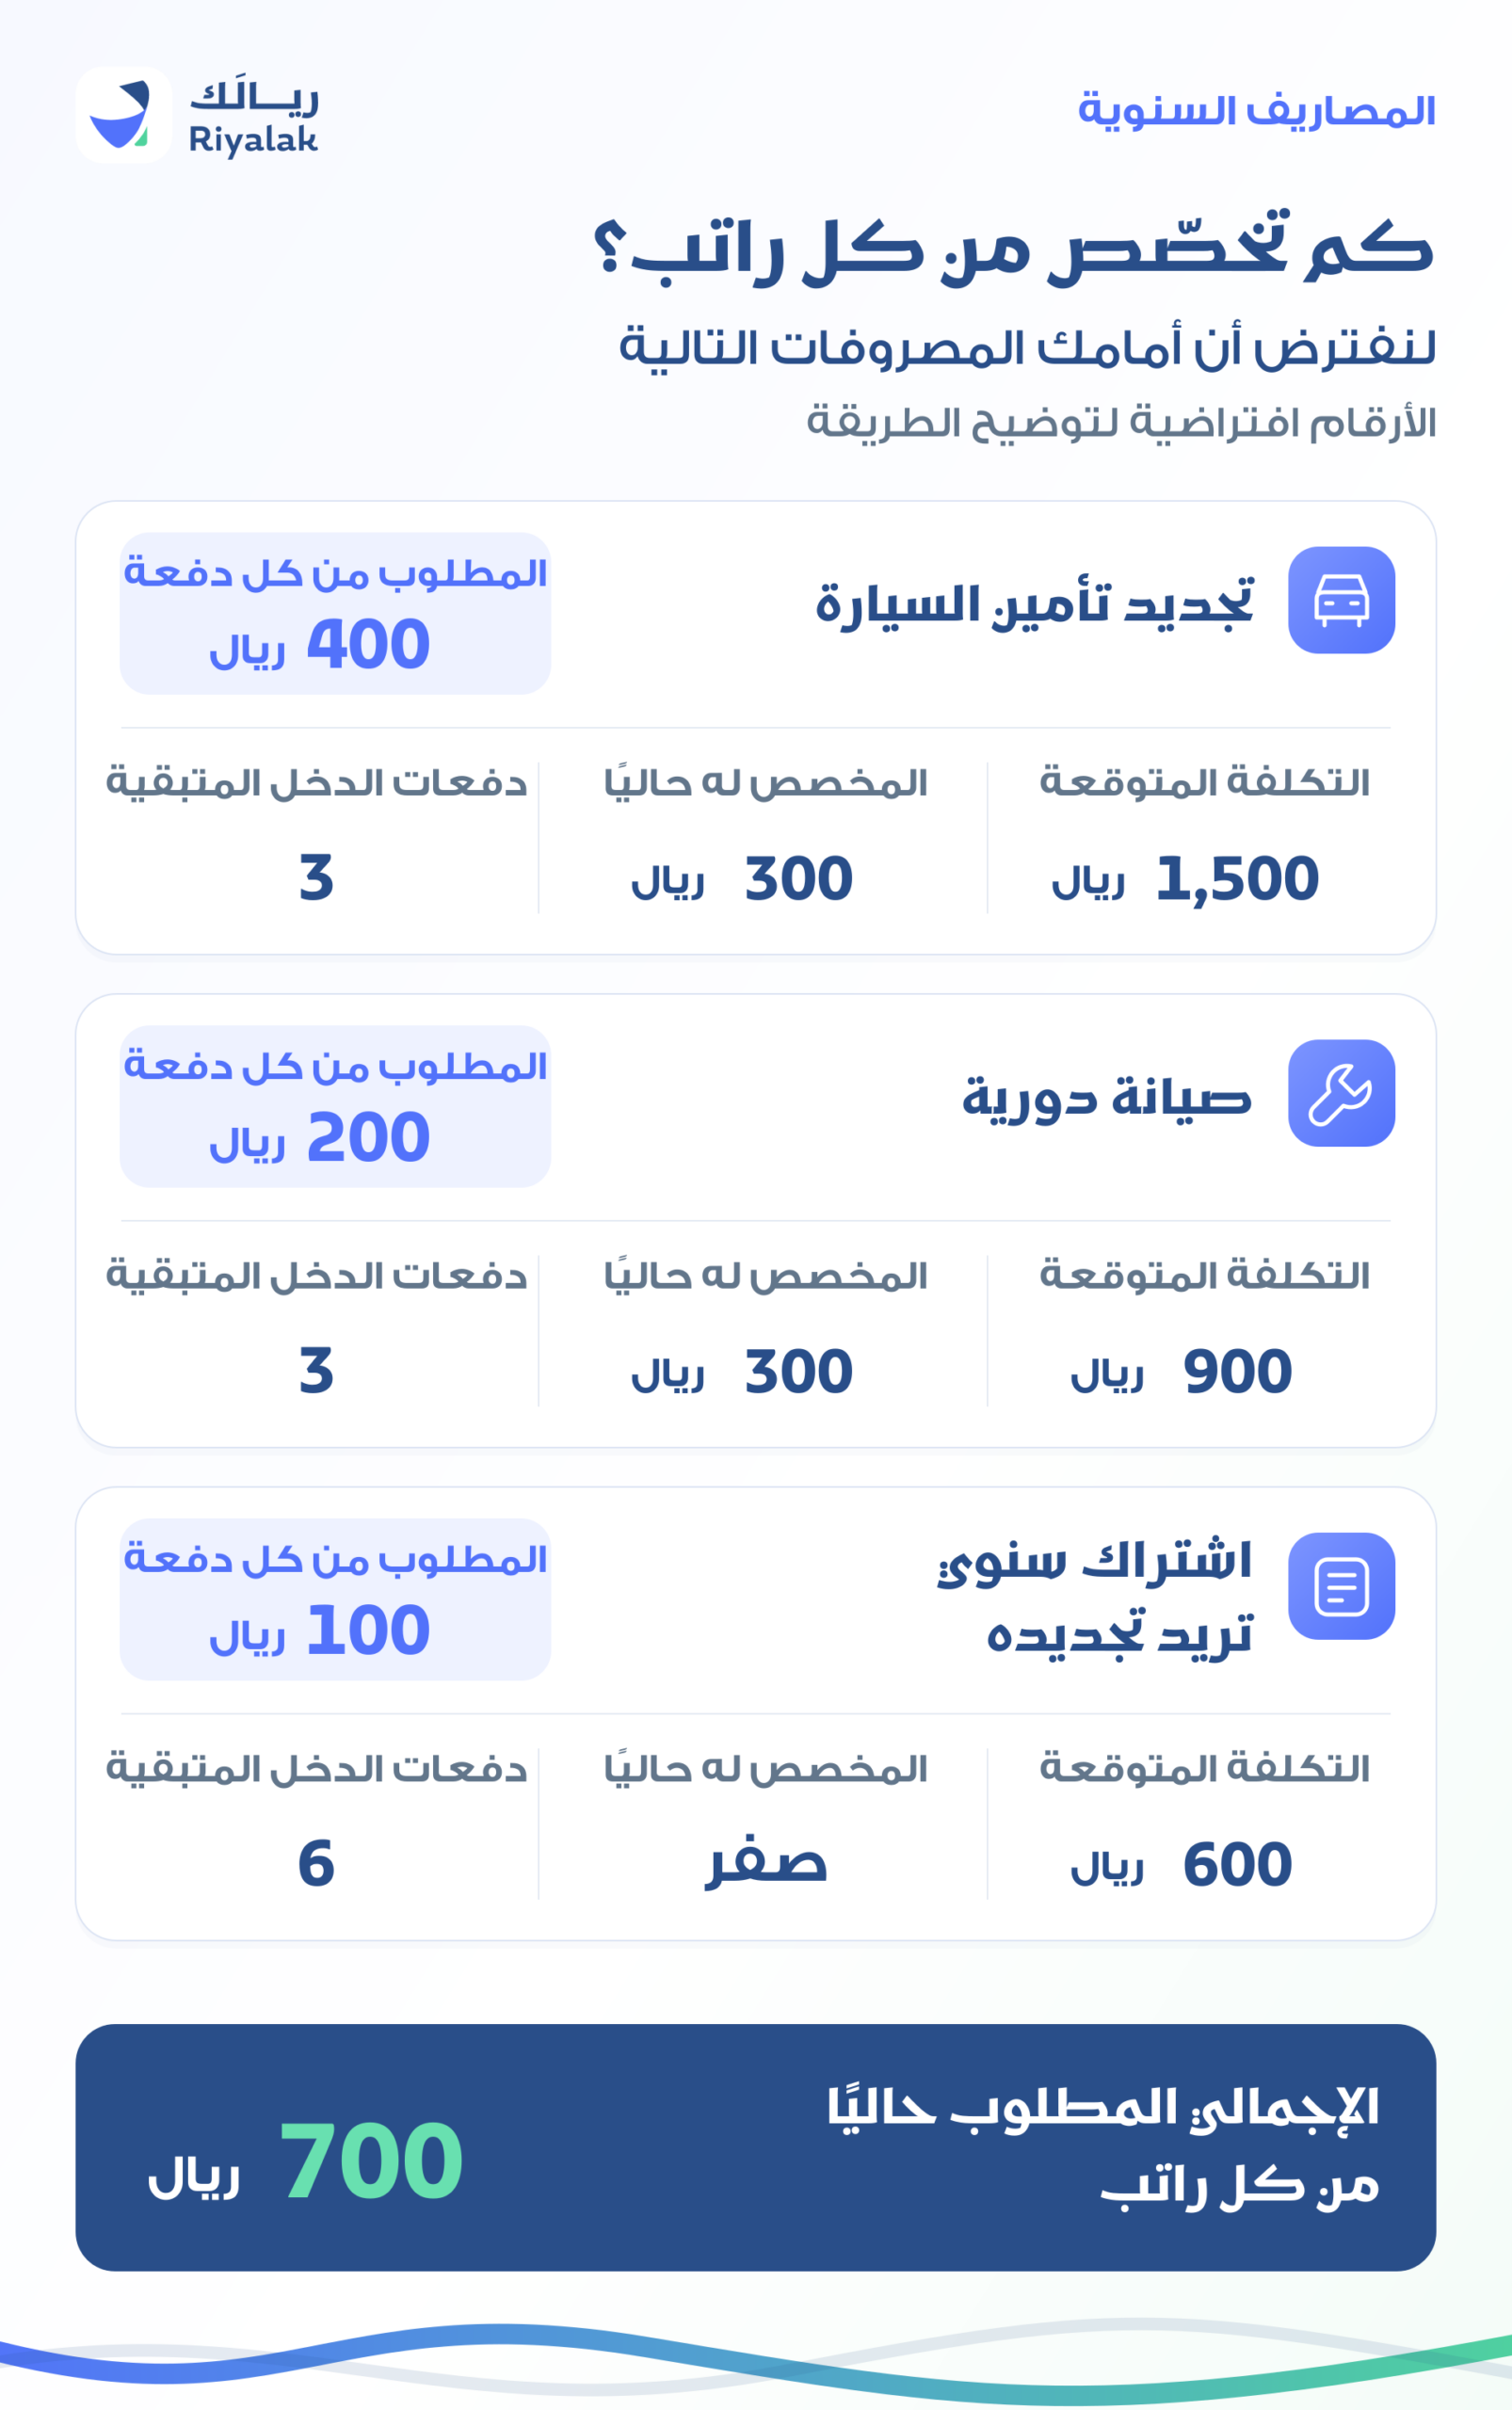
في هذا المثال، تحتاج إلى تخصيص 700 ريال من كل راتب خلال الأشهر الثلاثة الأولى.
وإذا كانت قدرتك الإجمالية على تخصيص المال للمستقبل 1,000 ريال شهريًا، فإن 700 ريال منها مرتبطة بهذه المصروفات، ويتبقى 300 ريال للطوارئ أو الأهداف الأخرى بحسب أولوياتك.
بعد سداد كل مصروف، أعد الحساب وفق موعده التالي وتكلفته المتوقعة.
لماذا لا تقسّم جميع المصاريف السنوية على 12؟
القسمة على 12 مناسبة عندما تكون أمامك سنة كاملة للتجهيز. أما إذا اقترب موعد الدفع، فتحتاج إلى الحساب على المدة المتبقية.
في مثال التأمين السابق:
- قيمة التجديد المتوقعة: 1,500 ريال.
- المخصص له بالفعل: 300 ريال.
- المتبقي: 1,200 ريال.
- الرواتب المتاحة قبل السداد: ثلاثة.
- المطلوب: 400 ريال من كل راتب.
تخصيص 125 ريالًا شهريًا، الناتج عن قسمة 1,500 على 12، لن يجهّز المبلغ المطلوب خلال ثلاثة رواتب.
وبعد دفع التجديد، إذا بقيت التكلفة نفسها وكانت أمامك 12 دفعة دخل قبل التجديد التالي، يصبح تخصيص 125 ريالًا من كل دفعة مناسبًا لذلك الموعد.
موعد الاستحقاق هو ما يحدد سرعة التجميع.
كيف تبدأ الآن دون أن تعقّد ميزانيتك؟
ابدأ بثلاث خطوات:
- استخرج المصروفات من واقعك
راجع كشف حسابك والفواتير السابقة، وابحث عن المدفوعات الكبيرة التي لم تتكرر شهريًا. دوّن أيضًا الالتزامات المعروفة للأشهر المقبلة.
إذا كنت تستخدم ريالك لمتابعة مصروفاتك، فاستعن بسجل العمليات وتصنيفاتها لتذكّر ما دفعته، ثم راجع موعد الاستحقاق القادم من الفاتورة أو الجهة المقدمة للخدمة.
- ابدأ بالأقرب والأكثر ضرورة
اختر أولًا المصروفات الأساسية المستحقة خلال الأشهر الثلاثة المقبلة. اكتب لكل منها: المبلغ المتوقع، والموعد، وما خصصته له، والمتبقي.
بعد ترتيبها، أضف المصروفات الأبعد. بهذه الطريقة، تبني الخطة تدريجيًا.
- احجز المخصص قبل تحديد المال المتاح للتسوق
عندما تعرف ما تحتاج إليه للالتزامات القادمة، يصبح قرار الشراء أوضح.
فإذا وجدت عرضًا في نوفمبر، تستطيع مقارنته بالمبلغ المتاح فعلًا بعد هذه المخصصات. وهذا يساعدك على الاستفادة من العرض دون أن تكتشف لاحقًا أنك استخدمت مال التأمين أو الإيجار.
ماذا لو كانت المخصصات المطلوبة أكبر من قدرتك؟
إذا احتجت إلى 700 ريال شهريًا، ولم تستطع تخصيص أكثر من 400 ريال، فهناك فجوة قدرها 300 ريال تحتاج إلى قرار واضح.
راجع البنود واحدًا واحدًا:
- هل هناك اشتراك اختياري تستطيع إلغاء تجديده؟
- هل يمكن تخفيض تكلفة مصروف بعد مقارنة البدائل المناسبة؟
- هل يمكن تأجيل شراء أو هدف اختياري إلى موعد واقعي؟
- هل لديك مبلغ مخصص لغرض أقل أولوية وتستطيع إعادة توزيعه؟
حافظ على مواعيد الالتزامات الأساسية، وراجع الخيارات المتاحة مبكرًا إذا توقعت صعوبة السداد.
وإذا ظل الدخل أقل من المصروفات الضرورية، فإن الخطة تكشف فجوة تحتاج إلى معالجة في التكلفة أو الدخل. لا تتوقع من تحسين الجدول وحده أن يوفّر مبلغًا غير موجود.
كيف تتابع المخصصات دون احتسابها مرتين؟
يمكنك الاحتفاظ بسجل بسيط لكل بند: المبلغ الذي خصصته، وما أضفته إليه، وما دفعته منه، والرصيد المتبقي.
وعند تحويل المال بين حسابين تملكهما، انتبه إلى الفرق بين تخصيص المال وإنفاقه فعليًا.
مثلًا: تحويل 400 ريال إلى حساب آخر لتجديد التأمين يعني أنك حجزت المال لهذا الغرض. وعندما تدفع التأمين، تسجّل تكلفة التأمين ضمن مصروفاتك الفعلية. تجنّب جمع التحويل الداخلي والفاتورة على أنهما مصروفان منفصلان.
ولا يلزم فتح حساب لكل بند؛ يمكنك متابعة عدة مخصصات في سجل واضح، مع التأكد من أن مجموعها لا يتجاوز المال الموجود فعلًا.
كيف تعرف أن طريقتك بدأت تنجح؟
راقب ما يحدث عند وصول الفاتورة:
- هل جهزت المبلغ قبل الموعد؟
- هل سددت دون سحب غير مخطط من هدف آخر؟
- هل بقيت ميزانية الشهر قادرة على تغطية احتياجاتك؟
- هل أصبحت تعرف كم يتبقى لك فعلًا؟
عندما تستخدم المبلغ الذي جمعته للتأمين في دفع التأمين، فأنت تنفذ الغرض الذي ادخرته من أجله. ومن الطبيعي أن ينخفض رصيد هذا المخصص بعد السداد، ثم تبدأ تجهيزه للدورة التالية.
أسئلة شائعة عن تنظيم المصاريف السنوية:
هل المصاريف السنوية تدخل ضمن الميزانية الشهرية؟
نعم. خصص لها مبلغًا من دخلك كل شهر أو مع كل دفعة دخل، حتى لو كان الدفع للجهة مرة واحدة في السنة. راعِ الفصل بين المخصصات والتحويلات الداخلية والمصروفات الفعلية في سجل المتابعة.
هل أستطيع البدء في منتصف السنة أو قرب نهايتها؟
نعم. احسب المبلغ المتبقي وعدد دفعات الدخل قبل موعد السداد. البداية المتأخرة قد تتطلب مخصصًا أعلى مؤقتًا، ثم يصبح التوزيع أكثر مرونة في الدورة التالية إذا بدأت مبكرًا.
ماذا أفعل إذا ارتفعت التكلفة عن تقديري؟
حدّث المبلغ المتوقع، واطرح منه ما جمعته، ثم أعد قسمة المتبقي على دفعات الدخل المتاحة. كلما راجعت التكلفة مبكرًا، كانت أمامك مساحة أكبر لتعديل الخطة.
ابدأ اليوم بمصروف واحد تعرف أنه قادم. اكتب موعده، وقدّر قيمته، واحسب نصيبه من راتبك المقبل. هذه خطوة صغيرة تمنحك صورة أدق لما تملكه، وما التزمت به، وما تستطيع توجيهه لأهدافك.
